400-990-1998
 010-66566588
中国医药健康行业受疫情、宏观经济形势及国家政策等因素影响,正逐步挤压行业泡沫,同时,各细分领域内的专业技术及创新高新技术…
中国医药健康行业受疫情、宏观经济形势及国家政策等因素影响,正逐步挤压行业泡沫,同时,各细分领域内的专业技术及创新高新技术的进步,又不断地推动着行业持续发展。
目录
一、2022年度医药健康行业发展形势概括
二、生物医药细分市场情况回顾
三、医疗器械细分市场情况回顾
四、医药流通细分市场情况回顾
五、数字健康细分市场情况回顾
一、
2022年度医药健康行业发展形势概括
// 需求情况
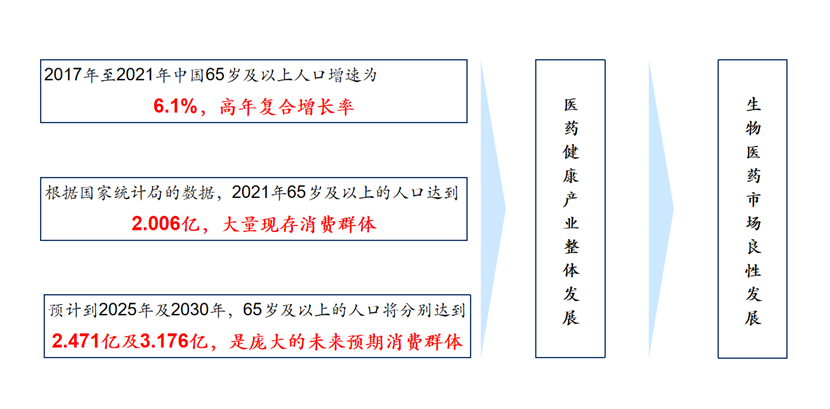
▼ 根据我国第七次人口普查的数据结果,我国60岁及以上人口占18.70%,其中65岁及以上人口占13.50%,相比于第六次普查结果,两组数据分别同比提高5.44%和4.63%,标志着我国老龄化趋势的越发严峻,医药健康行业重点的其中一个重点消费群体正在不断扩大。
其次,我国的亚健康群体占据了人口的七成以上,而随着环境压力及生活习惯的不利驱动,这一比例仍在攀升,再结合新冠的影响,人们的健康意识不断觉醒,医药健康需求逐渐扩大,重视慢病与亚健康问题的大众群体持续推高。
整体而言,医药健康领域的各项需求都有可观的增长,并且整体趋势在相当一定的时间将维持稳定。
// 政策情况
▼ 2022年国家陆续出台了多份医疗卫生政策、文件,推动医药、医保、医疗政策同步推进,构建三医联动蓝图。2022 年,国家发布了多个医药健康行业相关的规划性文件,涉及药品安全、医药工业、中医药、卫生健康标准、医疗机构设置等方面,自2021 年《“十四五”全民医疗保障规划》出台后,本年度国家“十四五”规划政策出台重点在医药、医疗及养老领域。
其中医疗机构设置的指导原则,将紧密型医疗集团和县域共同体建设作为 2021-2025 年的重点建设方向,而面对日趋严峻的老龄化趋势,完善老年人医疗保障体系,扩大老年人慢性用药报销范围也成为医保部门的关键课题。
从医保方面看,医保目录的调整工作已经进入常态化工作状态,数百个谈判药物已经落实配备十数万家定点机构,“双通道”管理政策已经基本铺开,带量采购铺开并逐步扩大种类范围,数百药品被纳入集采范围,价格的降幅范围也趋于稳定。
3月底全国统一的医保信息平台的全面建成,给异地就医结算、支付方式改革、药品集中采购、医药价格监测等方面带来了更多的改变,依托全国统一的医保信息平台,DRG/DIP支付系统将全面打通,“跨省通办”等业务的便捷性实现了新的突破,而药品耗材招采价格联动也推动了药价透明加速。
从医药方面看,2022年的政策主要在鼓励创新、加强监管和传承中药方面给予了不同程度的支持。其中,以《中华人民共和国药品管理法实施条例(修订草案征求意见稿)》和 《药审中心加快创新药上市申请审评工作程序(试行)》为主的医药政策文件通过加快创新药品种审评审批速度等方式,进一步鼓励研究和创制新药,满足临床用药需求。而监管方面,涉及药品生产经营、质量控制、监督检查等方面的管理政策,推动了药品安全的法律保障完善,单独的药物警戒质量管理规范及配套的检查指导原则的首次推行实现了对风险控制的强化。同时,药物方面的政策也一定地朝中药方向倾斜,鼓励并推动了国内中药市场的良性发展。
最后,从医疗方面看,推动分级诊疗和公立医院高质量发展、加强互联网医院建设等方面成为了政策重点,不同政策分别从完善绩效考核体系、推动医院扩张、推进分级医疗等方面推动了医疗体系的完善与高质量发展。
通过推动网络互通、检测结果互认及互联网医疗服务进医保驱动了“医、药、险”联动,相关监管政策的出台也推动互联网医疗质量和安全性的改善。
// 市场情况
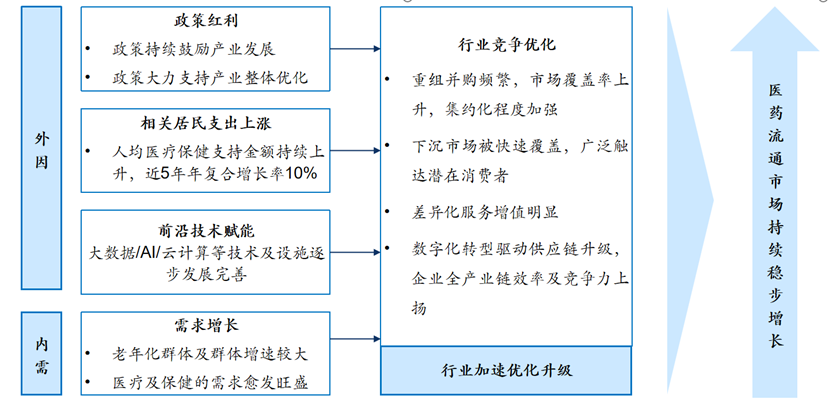
▼ 并购与数字化正成为医药健康市场中众多细分领域扩张与发展的关键措施,从八大细分领域整体及领域内各个细分板块的2022年的发展情况看,众多企业正在采用收购并购的手段实现在市场高速增长的形式下快速扩张,实现领先,同时也能快速实现对关键赛道的占领并扩大自身的竞争优势。
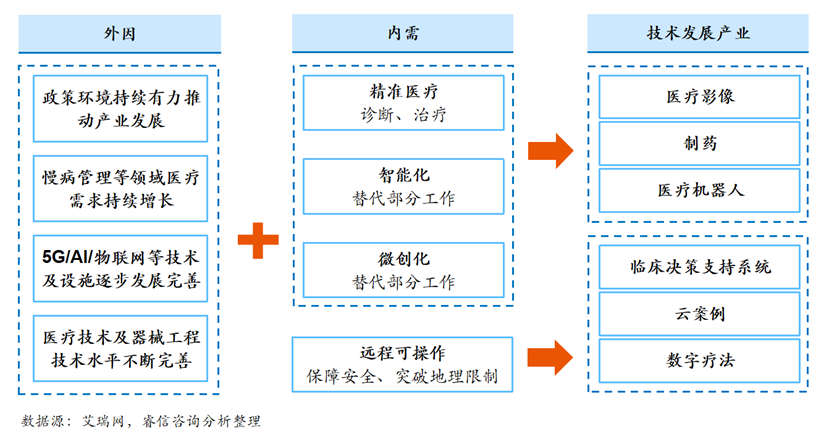
另外随着信息技术及工程技术的进步,医疗行业的数字化在医疗设备、数据处理、医院网络、医疗服务等各个方面也被不断体现,这不仅显著提升了诊疗效率,还为产业带来了全新的增长空间。
二、
生物医药细分市场情况回顾
// 市场规模与驱动因素
▼ 我国生物医药市场主要由化学药、生物药及中药三大细分市场构成,市场整体增速一直较为稳定,随着政策及资本市场的扩大支持,预计未来增速将扩大,从数据层面看,疫情爆发前后,市场年复合增长均在7%左右,表明市场整体处在良好的增长期。
预计生物医药方面,2022年市场规模预计可达16586亿元,基本恢复至2019年疫情爆发前的规模水平,这标志着市场整体恢复,并且随着政策和资本的重点支持,市场预计进入更快的发展时期,市场机会增多。
其中化学药细分市场整体增速在疫情爆发前后,年复合增长均在3.5%-4%左右,2022年市场规模约在7500亿,市场整体处在较为缓慢的增长阶段,增长动力不足,且随着医药技术热点的转移以及集采对仿制药等化学药大规模市场的影响,预计未来的增速将进一步放缓。
而生物药细分市场则在三大细分市场中显得发展势头尤为强劲,疫情爆发前后,年复合增长均在10%以上,疫情前接近20%增速,哪怕疫情爆发,市场规模也没有缩小,市场整体表现优异,2022年市场规模有望达到4500亿,结合目前生物药市场药品治疗领域仍处在高速开发阶段的情况,各个细分赛道机会充足。
最后,中药市场呈现增幅较低的情况,且仍未恢复疫情前市场规模水平,虽然疫情后市场增幅较疫情前提高40%,但7%的年复合增长速度仍处于较低水平,且2022年的预期规模的4500亿仍较2019年低10%,恢复速度较慢。
对于生物医药市场而言,我国人口老龄化的加剧及慢性病人群的增加是驱动包括生物医药市场在内的医疗市场能够持续发展增长的一大因素。
除了消费端的发展,上游医药研发技术的趋势也决定了生物医药市场的发展以及下属细分市场的变化。
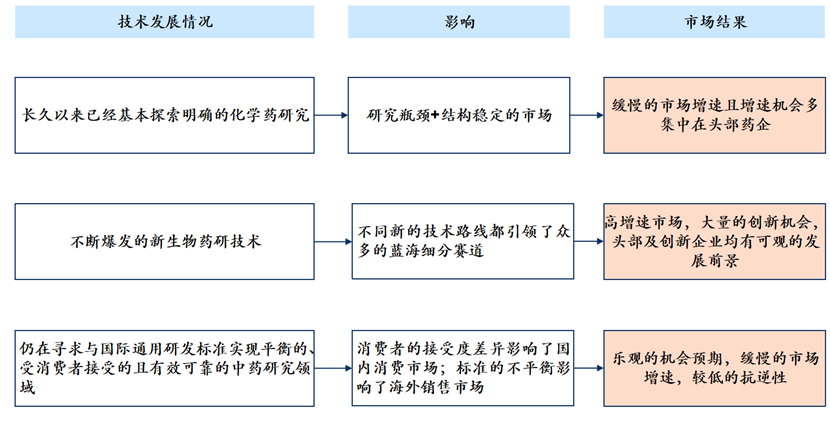
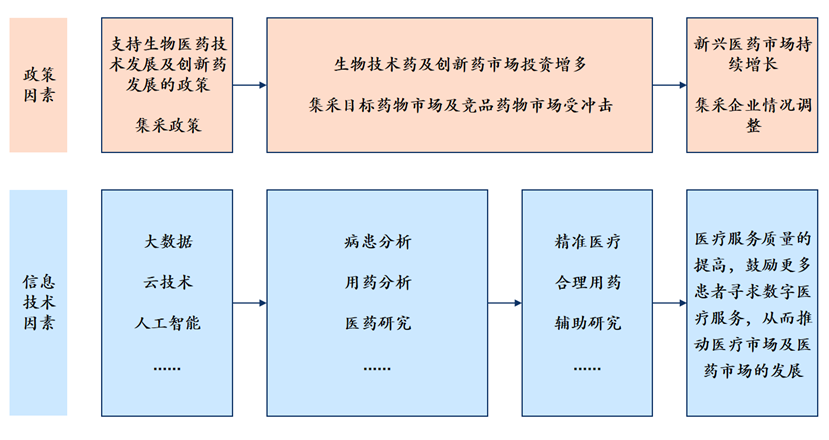
此外,外部环境因素,特别是政策及信息技术的发展对生物医药市场也有明显的影响。
// 市场格局
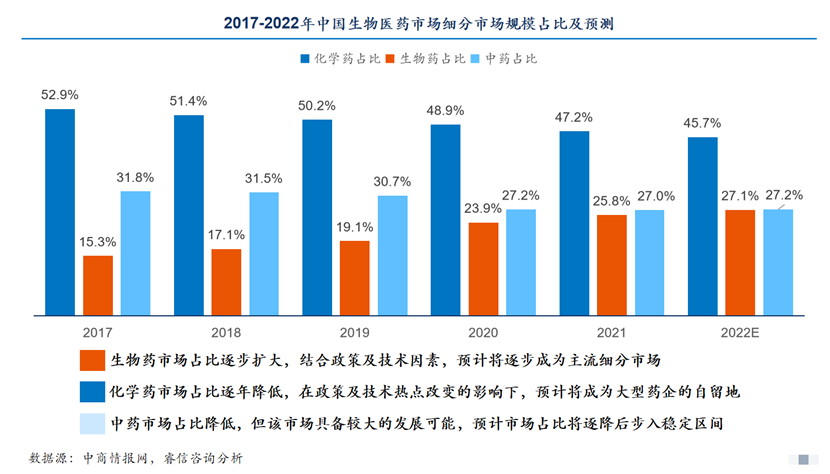
▼ 从细分市场结构变化看,生物药细分市场有明显的发展成为主流市场的倾向,其余两个细分市场受到国内政策及研发技术热点趋势影响,均显缩减趋势。
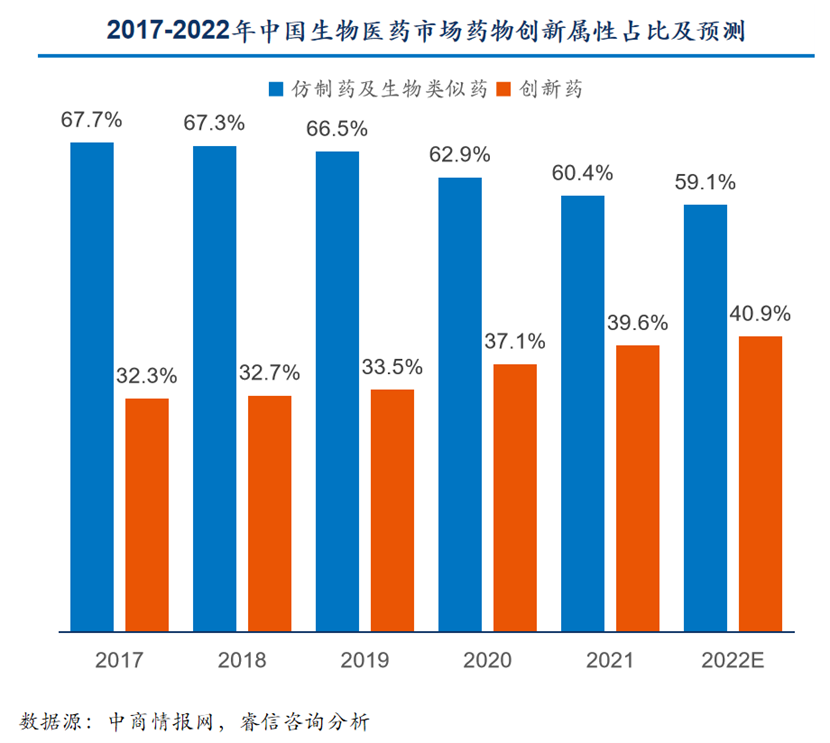
从创新药物属性划分市场结构看,创新药在政策及技术的支持下,有望在未来逐步扩增,成为生物药市场的主导产品。
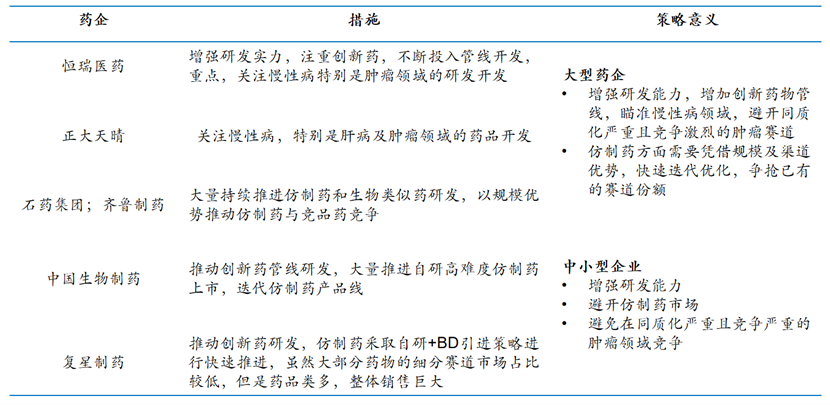
从竞争的角度分析,中国生物药市场整体集中度较低,由于药物市场产品分散的特点,药企间的竞争主要取决于某一药品及其类似产品的竞争关系,药企的发展更多取决于基于规模和赛道下的发展策略。
// 发展趋势
▼ 创新药的研发与受理情况不断激增,同时符合国家政策支持方向,在生物药研发技术日益不同的环境下,生物药领域的爆发式发展已经开始,而其中肿瘤领域的热度一直高居不下,热门领域布局赛道情况严重,使得目前国内新药同质化严重、差异化不足,如何选择有优势的差异化细分赛道,是创新药企脱颖的关键。
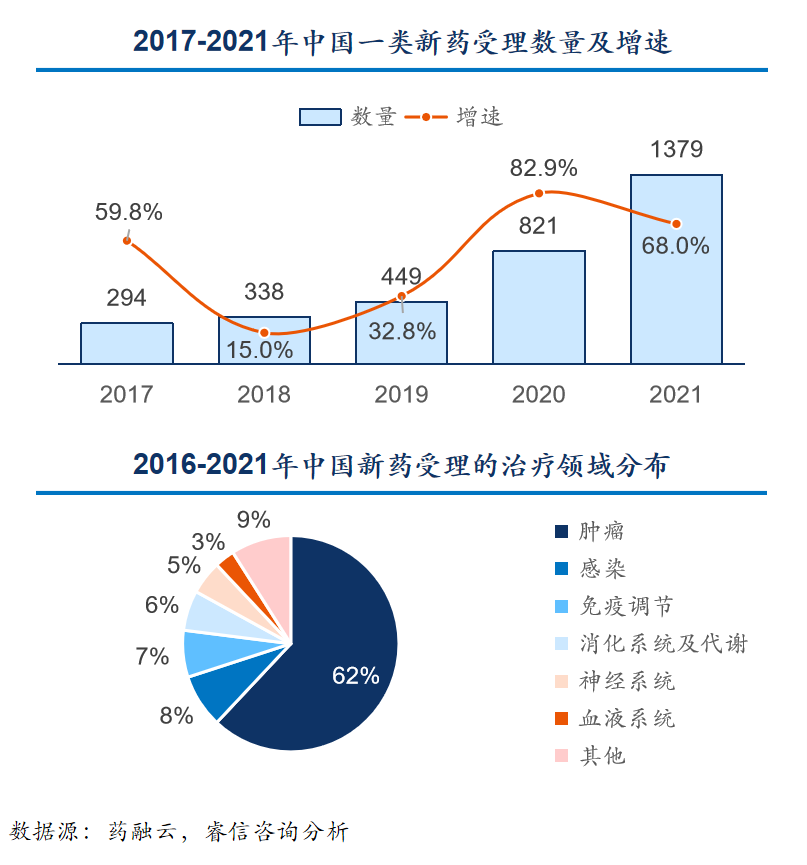
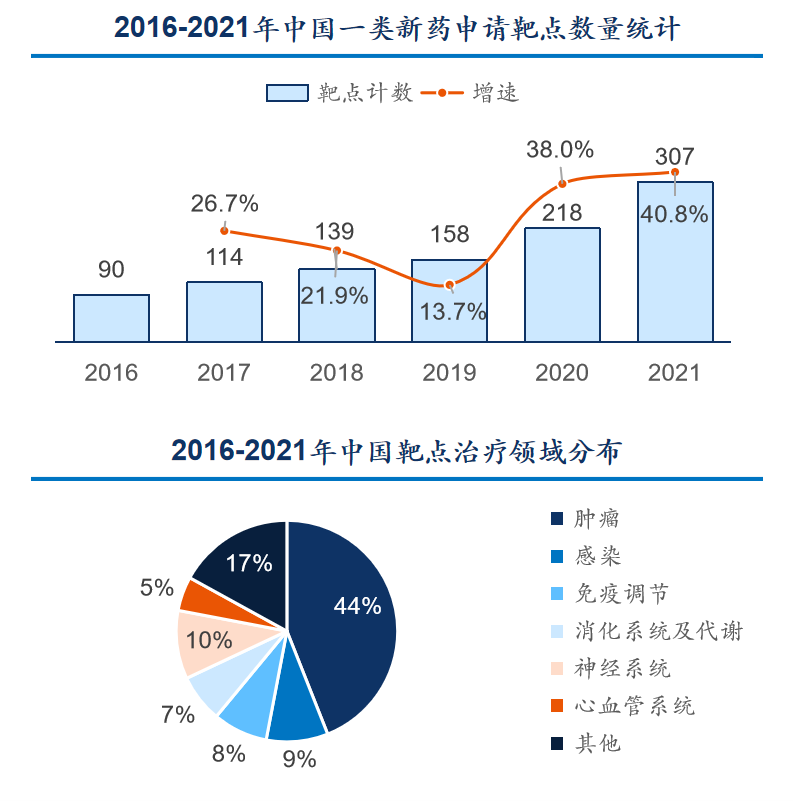
当前我国41%受理的新药均基于6%的热门靶点,导致靶点同质化严重,而如何开发出有效的新靶点,是科研及发展储备的基本体现,也是后续围绕靶点开发新药的基础。
再者,新靶点药物的开发,能够避免赛道拥挤,同时满足需求依然旺盛的临床创新药要求,故其应将成为开拓整体市场和竞争优势细分市场的重要手段,将是避免创新药严重同质化的必要策略,且技术上运用单克隆抗体、ADC、双克隆抗体以及CAR-T开发靶点药物依然是目前的首选手段。
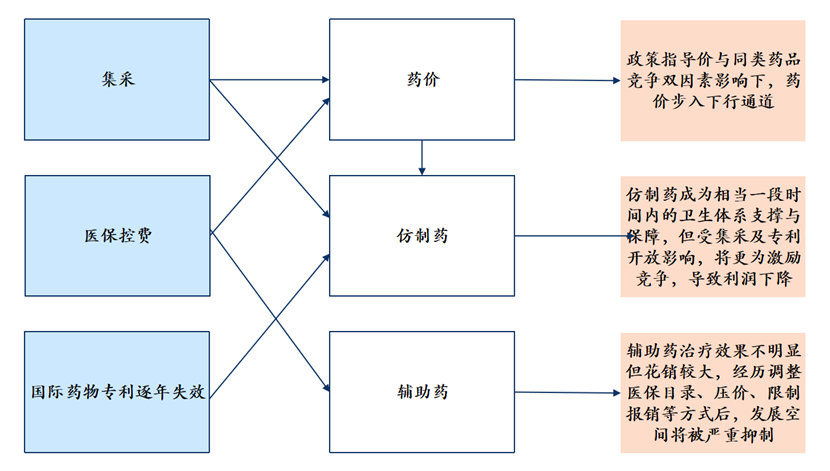
最后,我国生物医药市场受政策影响深刻,就目前政策情况看,未来医药市场将出现药价下行、仿制药竞争激烈并利润降低以及辅助药达到发展瓶颈等情况。
三、
医疗器械细分市场情况回顾
// 市场规模与驱动因素
▼ 我国医疗器械行业市场规模2022年将有望达12529亿元;近五年来,年复合增速高达24%,市场整体发展迅速,但随着疫情放开,医疗器械市场将失去新冠影响带来的额外增速,预计2023年开始,市场规模增速将回归至15%左右,从稳定性看,在医疗器械诊断精准化的需求日趋强烈、产业自身发展愈发完善以及政策环境持续优化的情形下,我国医疗器械行业市场规模,仍将会保持较为稳定增长。
对于医疗器械行业而言,需求、政策、技术发展、相关企业发展程度、国产医疗器械的渠道及费用优势是最近几年中国医疗器械行业保持高速发展的重要因素,新冠疫情对行业的发展则起到了额外的加速条件。
// 市场格局
▼我国医疗器械市场大维度上呈现两种竞争类型,分别是国产品牌与国外品牌的竞争、上市企业与非上市企业的竞争。对于国产与国外品牌而言,基于技术水平发展时间而言,因为医疗器械高端产品的技术壁垒高,所以主要由国外品牌占据,中低端产品则由国产品牌逐步抢占。
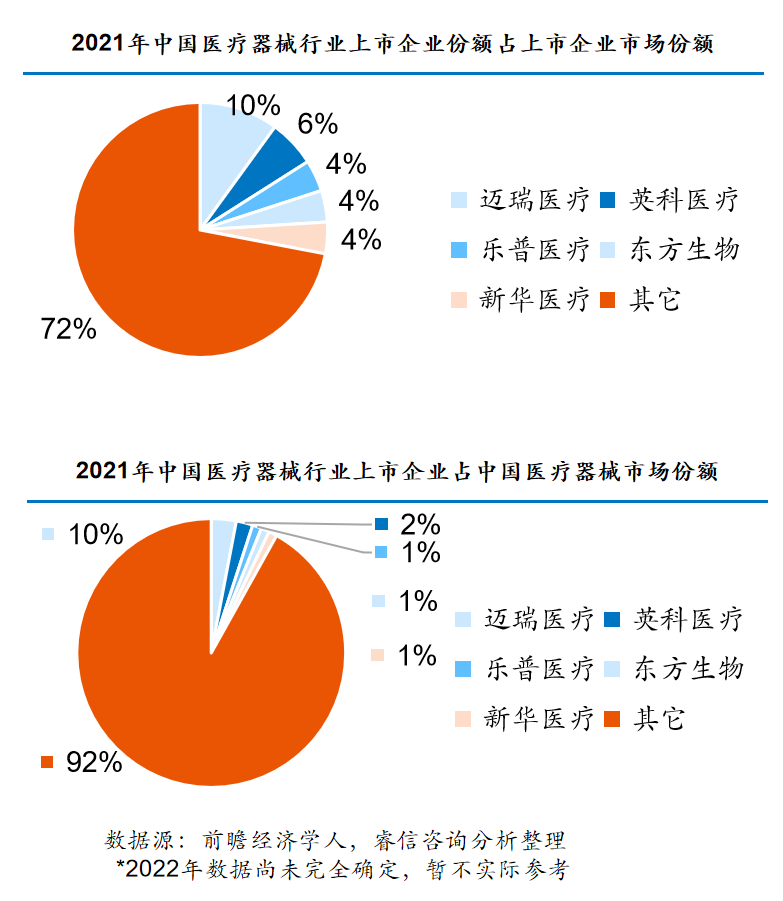
而从是否上市的角度分析,上市企业占据中国医疗器械市场份额不足30%,行业尚未出现垄断式市场情况,结合着行业整体高增速的特点看,这意味着存在整体竞争激烈,但细分赛道机会充足的状况。
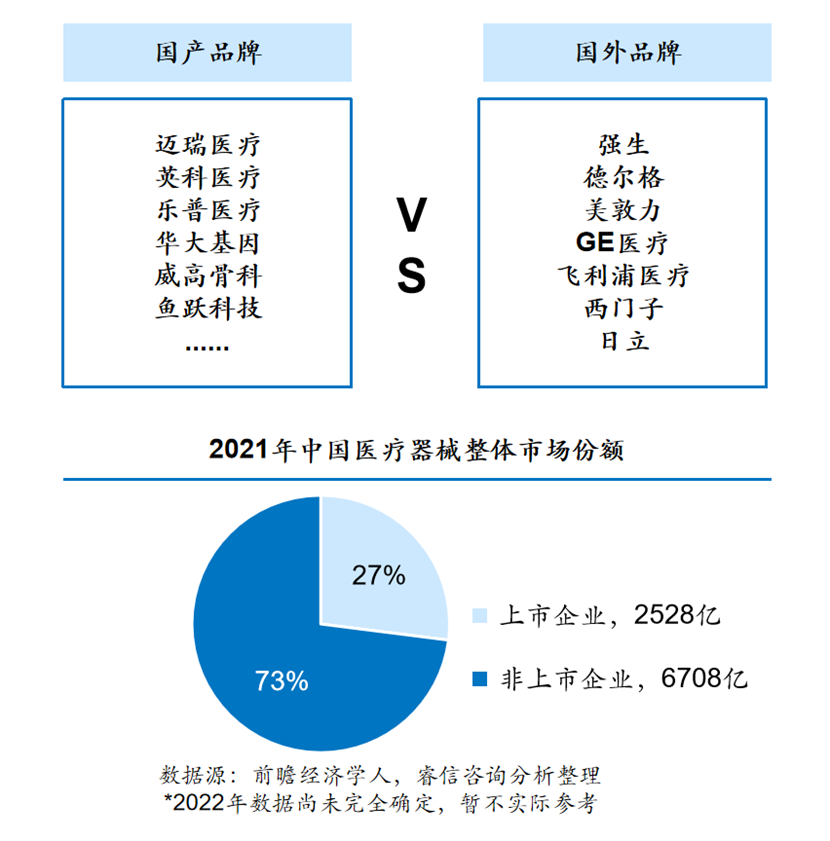
无论是上市企业所占的上市部分市场份额还是市场总体市场份额,都表明了中国医疗器械行业当下市场集中度低的特点,而从上市龙头企业市场份额特点及市场集中度情况分析,可知医疗器械行业因为细分赛道众多以及主流赛道发展迅速的状况,这其中蕴含了充足的细分赛道机会,但同时包含了热门赛道竞争激烈的特点。
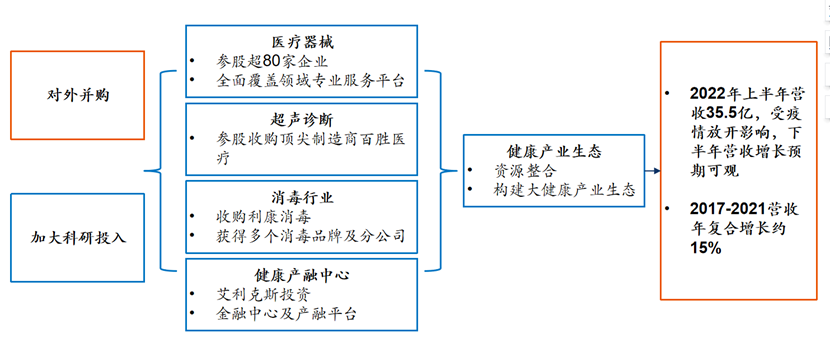
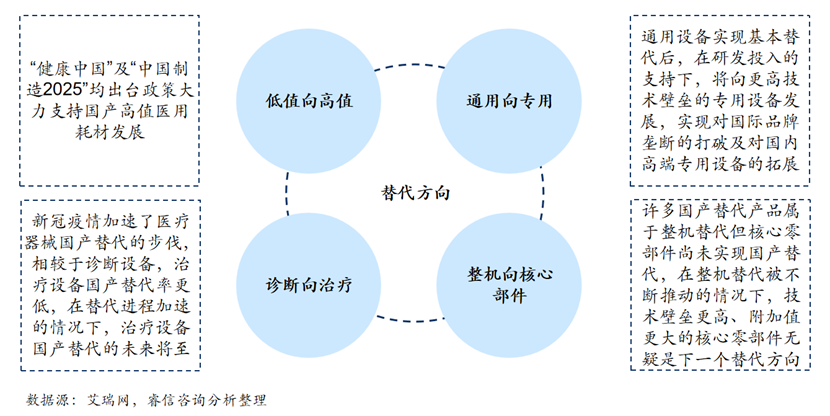
医疗器械的行业领先玩家在高速增长市场中采取了类似而又独特的发展策略,比如迈瑞医疗选择先通过不断并购立足技术优势发展领域,广泛触及行业上下游,从而推动企业与技术发展、新领域市场开发及高端市场竞争。



 400-990-1998
 010-66566588