400-990-1998
 010-66566588
中国医药健康行业受疫情、宏观经济形势及国家政策等因素影响,正逐步挤压行业泡沫,同时,各细分领域内的专业技术及创新高新技术…
中国医药健康行业受疫情、宏观经济形势及国家政策等因素影响,正逐步挤压行业泡沫,同时,各细分领域内的专业技术及创新高新技术的进步,又不断地推动着行业持续发展。
回顾2022 睿见2023
睿信咨询《中国医药健康行业2022年度分析报告(上)》
目录
六、医疗服务细分市场情况回顾
七、健康管理细分市场情况回顾
八、CXO细分市场情况回顾
九、原料药细分市场情况回顾
※ 本部分重点相关政策情况
2016:《“健康中国2030”规划纲要》——积极促进健康与养老、旅游、互联网、健身休闲、食品融合,催生健康新产业、新业态、新模式。发展基于互联网的健康服务,鼓励发展健康体检、咨询等健康服务,促进个性化健康管理服务发展,培育一批有特色的健康管理服务产业,探索推进可穿戴设备、智能健康电子产品和健康医疗移动应用服务等发展。
2017:《“十三五”深化医药卫生体制改革规划》——加快形成多元办医格局、进一步优化政策环境、支持社会办医疗机构与公立医院加强合作、加强对营利性医疗机构盈利率的管控。《国务院办公厅关于支持社会力量提供多层次多样化医疗服务的意见》——从拓展多样化服务、扩大市场开放、强化政策支持、严格行业监管、强化组织实施五个方面提出22条意见,包括支持社会力量深入眼科、骨科、口腔、妇产、肿瘤等专科医疗。
2018:《关于印发深化医药卫生体制改革2018年下半年重点工作任务的通知》——促进社会办医加快发展。优化社会办医疗机构跨部门审批工作允许公立医院与民营医院合作,通过医疗联合体、分级诊疗等形式带动支持社会办医发展。
2019:《关于促进社会办医持续健康规范发展的意见》——社会办医是我国医疗卫生服务体系的重要组医疗服务行业相关政策梳理、群医疗卫生服务需求并为全社会提供更多医疗服务供给的重要力量。从加大政府支持社会办医力度、简化准入审批服务加强与公立机构分工合作、优化运营管理、完善医保支持、完善监管体系6个方面提出22条意见。
2020:《基本医疗卫生服务与健康促进法》——医疗卫生服务体系坚持以非营利性医疗卫生机构为主体、营利性医疗卫生机构为补充。政府举办非营利性医疗卫生机构,在基本医疗卫生事业中发挥主导作用,保障基本医疗卫生服务公平可及。《关于深入推进“互联网+医疗健康”“五个一”服务行动的通知》——推进“一体化”共享服务,提升便捷化智能化人性化服务水平;推进“一码通”融合服务,破除多码并存互不通用信息壁垒;推进一站式”结算服务,完善“互联网+ 医疗在线支付工作;推进“一网办政务服务,化解办事难、办事慢、办事繁问题;推进“一盘棋”抗疫服务,加强常态化疫情防控信息技术支撑。
2021:《中华人民共和国国民经济和社会发展第十四个五年规划和2035年愿景目标纲要》——以公立医疗机构为主体、非公立医疗机构为补充,扩大医疗服务资源供给。
2022:《医疗机构设置规划指导原则(2021-2025年)》——鼓励社会办医。拓展社会办医空间,社会办医区城总量和空间不作规划限制。《深化医药卫生体制改革2022年重点工作任务》——支持社会办医持续健康规范发展,支持社会办医疗机构牵头组建或参加医疗联合体。《“十四五”国民健康规划》——鼓励保险机构开展管理式医疗试点,建立健康管理组织,提供健康保险、健康管理、医疗服务、长期照护等服务。在基本签约服务包基础上,鼓励社会力量提供差异化、定制化的健康管理服务包,探索将商业健康保险作为筹资或合作渠道。促进健康与养老、旅游、互联网、健身休闲、食品等产业融合发展,壮大健康新业态、新模式。支持面向老年人的健康管理、预防干预、养生保健、健身休闲、文化娱乐、旅居养老等业态深度融合,创新发展健康咨询、紧急救护、慢性病管理、生活照护等智慧健康养老服务。
六、
医疗服务细分市场情况回顾
1.市场规模与驱动因素
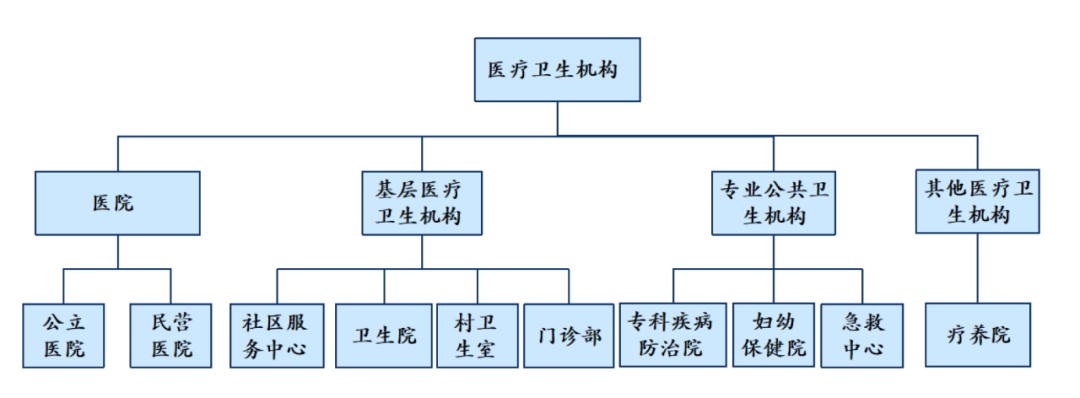
我国当前的医疗服务细分市场从服务的提供者看,主要形成了医院、基层医疗卫生机构、专业公共卫生机构和其他医疗服务机构组成的供方体系。
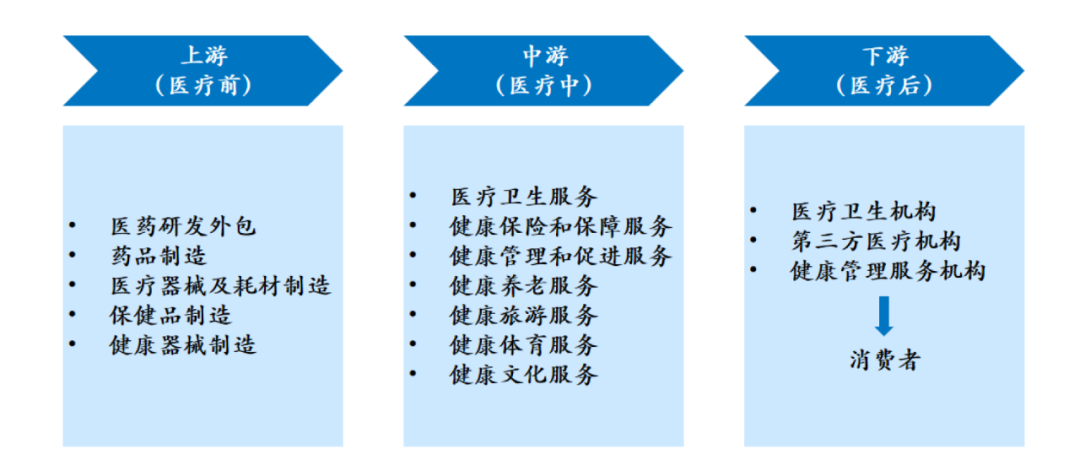
从服务阶段看,目前医疗服务产业的产值主体主要在中游部分,但是随着整体医疗行业的发展和趋势表现看,上游与下游的产值占比正在不断地扩大,是较大的机遇与增长市场。
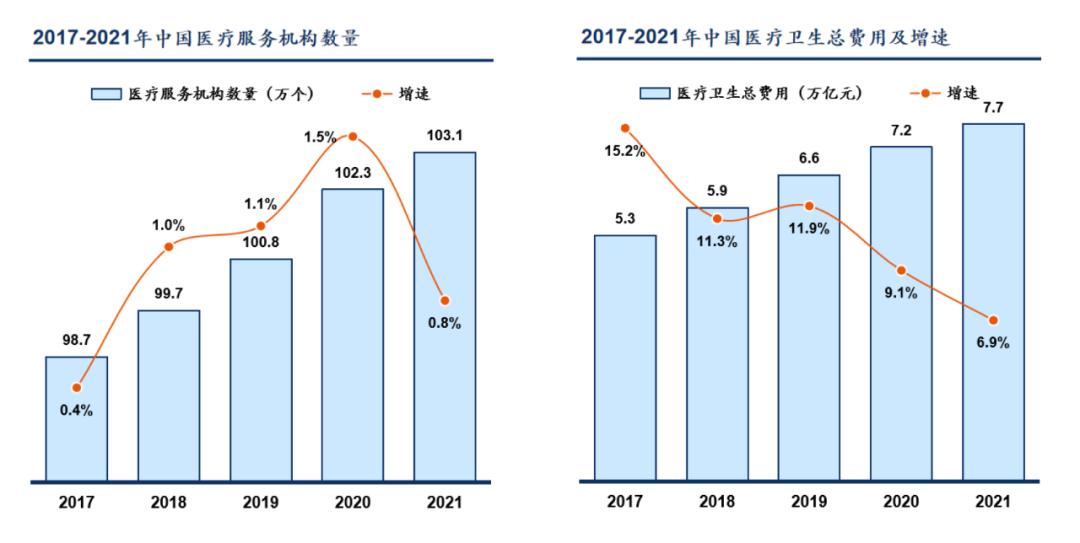
从近年来医疗服务机构数量的增长率看,长时间的低增长速度预示着从区域数量或者辐射范围层面上,目前的阶段的医疗服务机构数量已经接近饱和,在没有出现新增长市场的情况下(如有布局价值的下沉城市开发)医疗服务机构有可能将持续进入集团化连锁化进程,而从医疗总经费的增速看,医疗总经费增速一致保持6%以上的较高增长状况,但增长率的下降趋势表明医疗卫生服务可能将进入追求更高服务水平或更高性价比的阶段。
2.市场格局
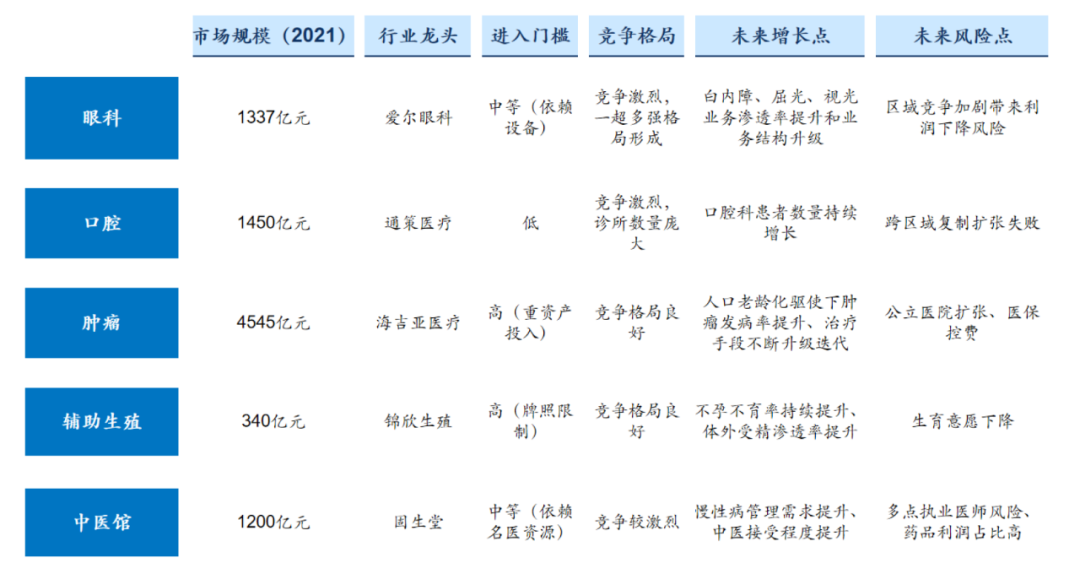
从市场的规模看,肿瘤赛道依然是医疗服务中最大的服务赛道,但是随着医保控费等保障性政策的推行,市场规模的增长有放缓的可能。对于其他赛道,人口老龄化的加速的趋势以及现代人对医疗健康重视程度的提升给眼科和中医馆同时带来了存量增长与增量保障,而人口生育意愿的下降对于辅助生育医疗服务而言将是最为严峻的挑战。口腔领域,随着人民对口腔健康需求增加,前景可观,但是市场集中度较低,具备较强的品牌连锁全国化机会,如何跨区域形成连锁并复制成功经营模式将是重点。
3.发展趋势
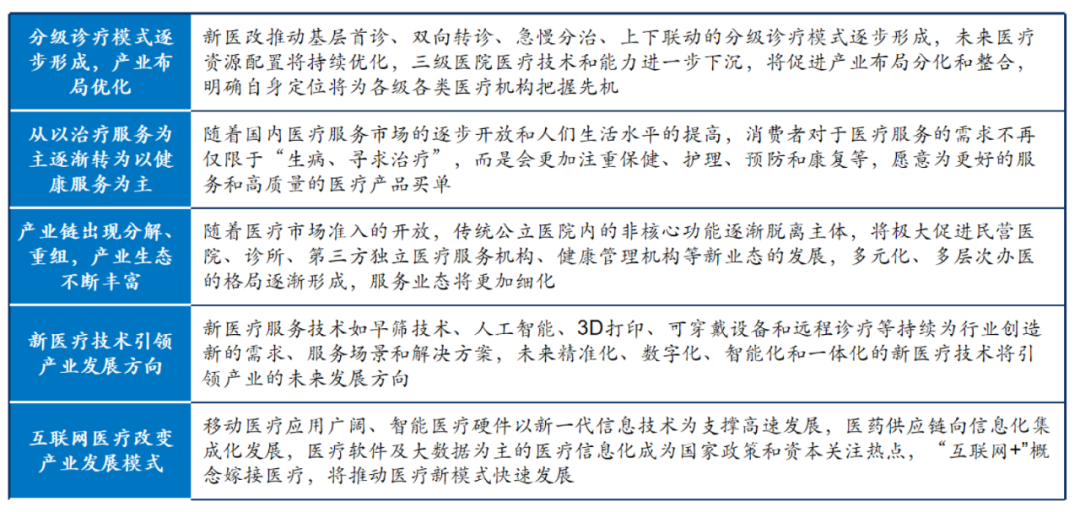
随着政策推动的分级诊疗要求推进,患者对于服务类型需求的扩大以及对整个经济体都有巨大影响左右的互联技术的发展推动,医疗服务市场未来的趋势也将出现服务分级化、需求种类扩大化、服务类型专业化以及服务数字智能化的趋势。
七、
健康管理细分市场情况回顾
1.市场规模与驱动因素
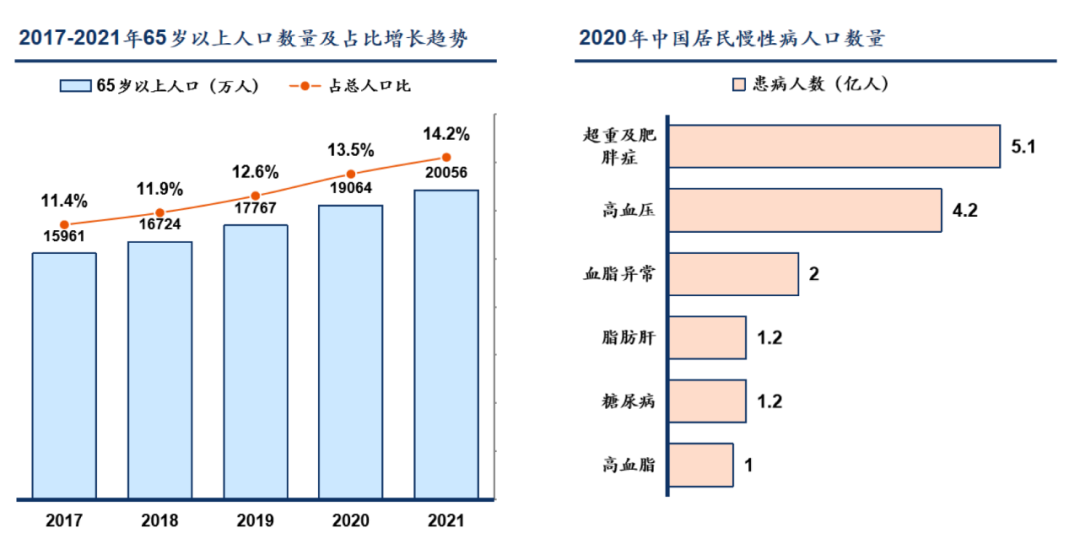
随着人口老龄化的越发严峻以及亚健康人群的增长,健康管理市场的存量需求不断增长,同时也让其后续的增量在可预见的时间内仍旧维持在一个较为可观的水平。
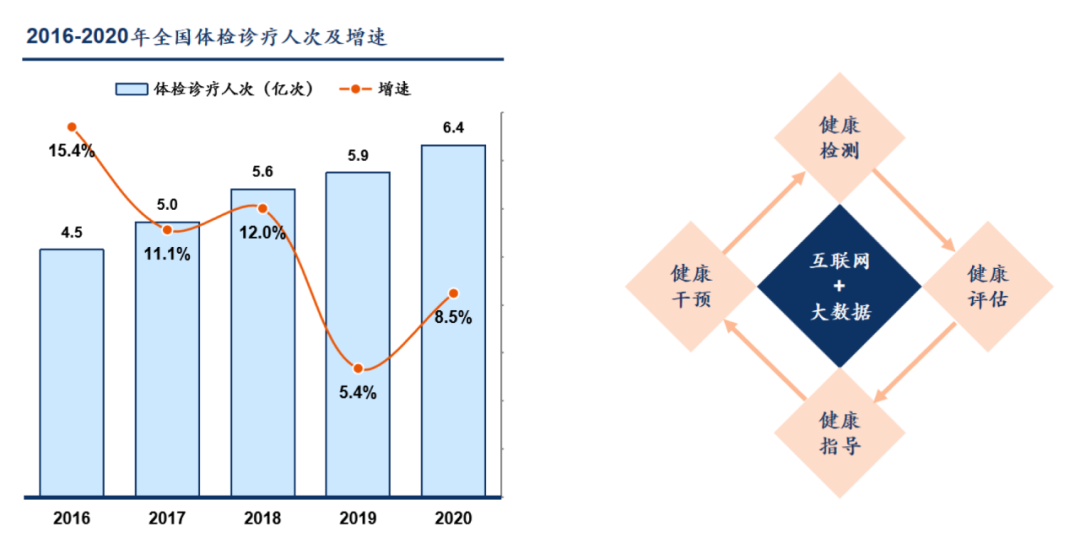
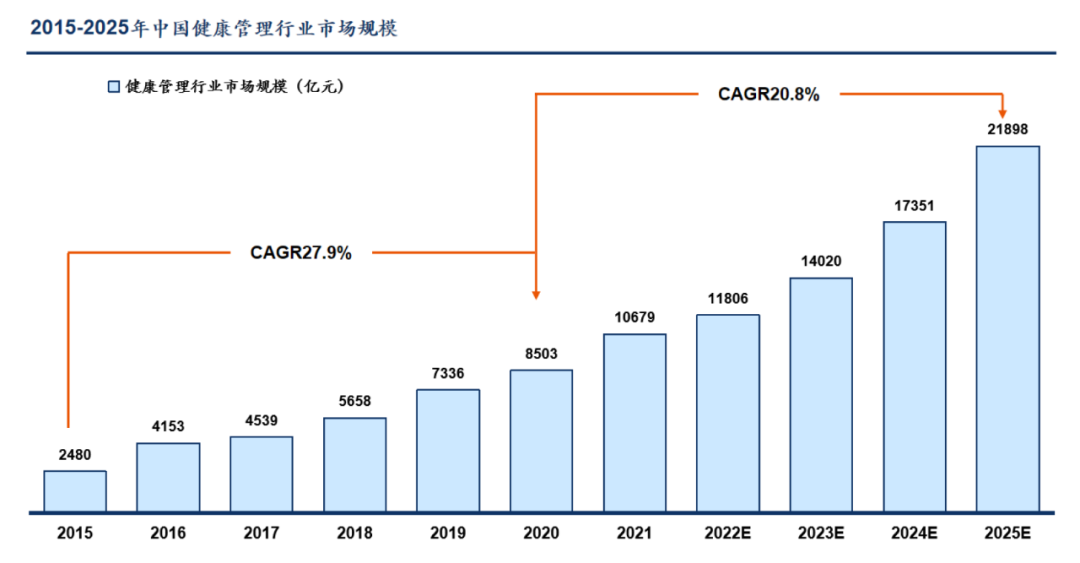
从全国体检诊疗人次及增速数据可以看出,部分需求人群的增长已经呈现放缓的趋势,但是在疫情的刺激作用之下,居民对自身健康管理的意识再度被加深,在此情景之下,互联网信息技术的发展驱动了更为便捷和个性化服务的发展,最后在政策的核心驱动之下,健康管理行业在近十年内的平均年复合增长率超过了20%,市场整体规模从2015年的不足2500亿直接增长到2021年的万亿级别,预期在未来仍将处在较高增速水平。
2.市场格局
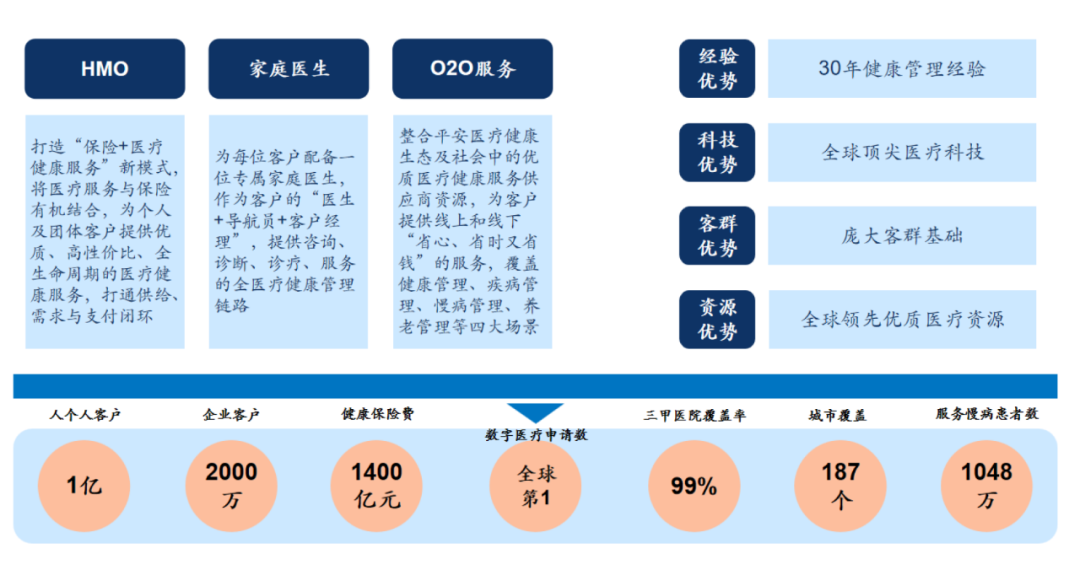
健康管理市场典型的服务类型之一就是健康保险服务,它链接着金融、健康管理服务方以及居民,在很大程度上推动了健康管理的需求增长和供需匹配,其中较为典型的领先企业则是中国平安。
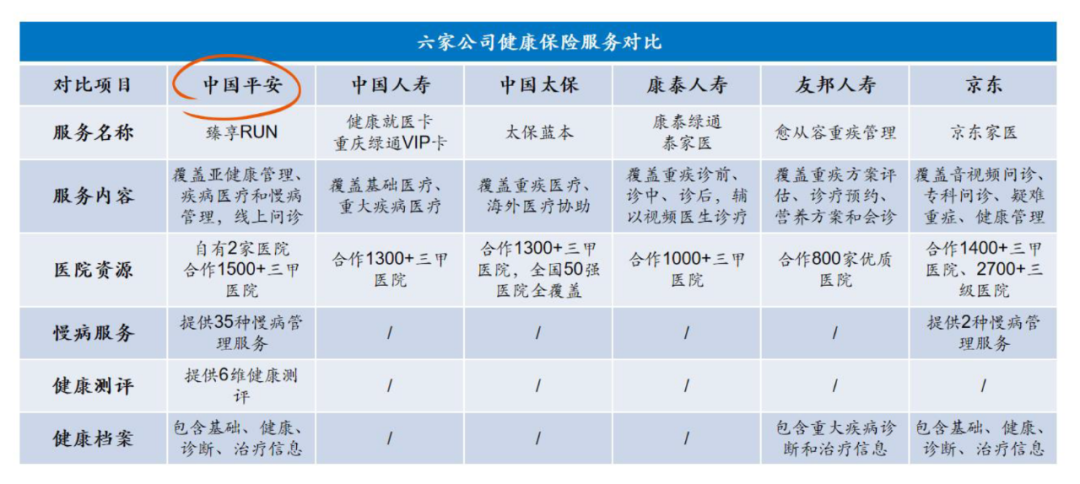
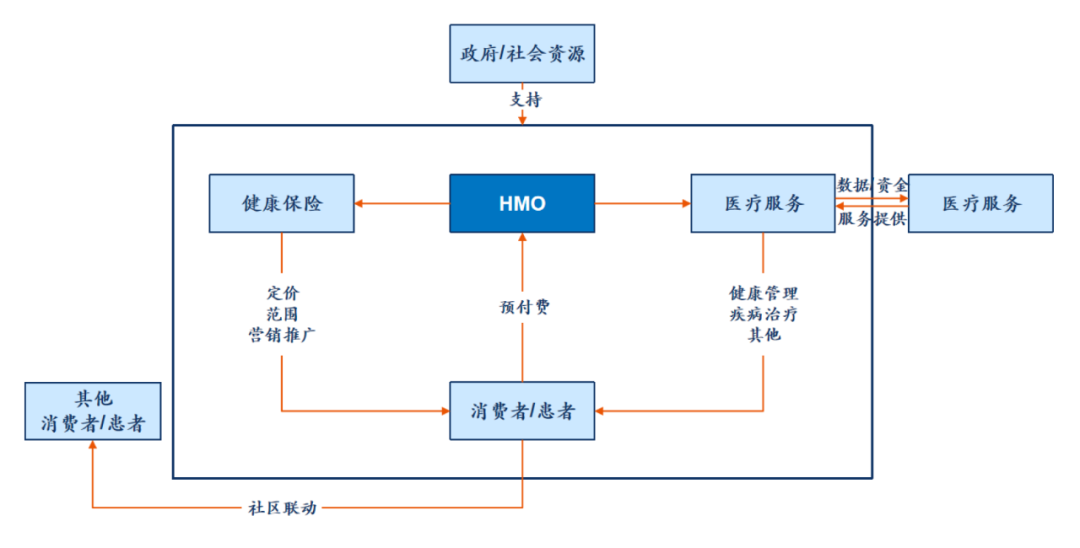
从企业官方介绍了解,这类服务主要是通过互联网平台和保险协议,链接居民、企业自身的医疗服务机构或者第三方服务机构,从整体结构看,既促进了企业自身医疗体系的增长,又能协助第三方医疗机构优化服务提升经营水平,整体呈现较好的良性循环促进作用,是较为领先和值得参考的健康管理服务模式。
3.发展趋势
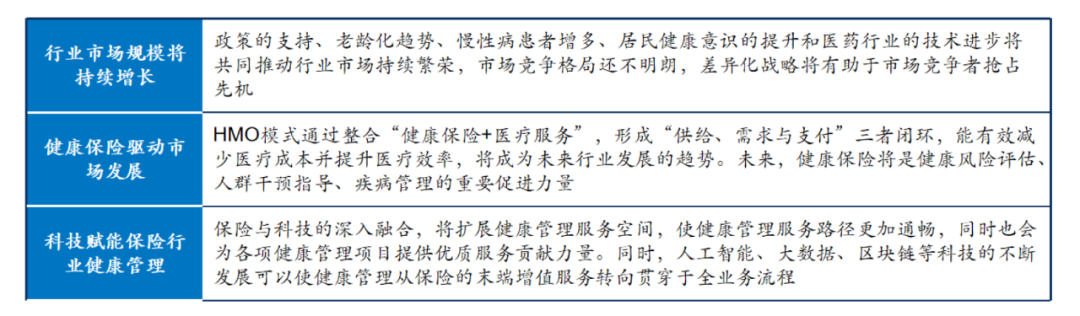
健康管理行业涉及了不同的健康需求,从平安的领先实践以及互联网数字化技术的发展趋势看,行业整体规模增长预期优异,但是如何在庞大的市场中实现差异化竞争从而占据明显领先的地位是个需要探索的内容,而保险行业与科技的互相促进,将在相当程度上代表着行业的发展趋势。
八、
CXO细分市场情况回顾
1.市场规模与驱动因素
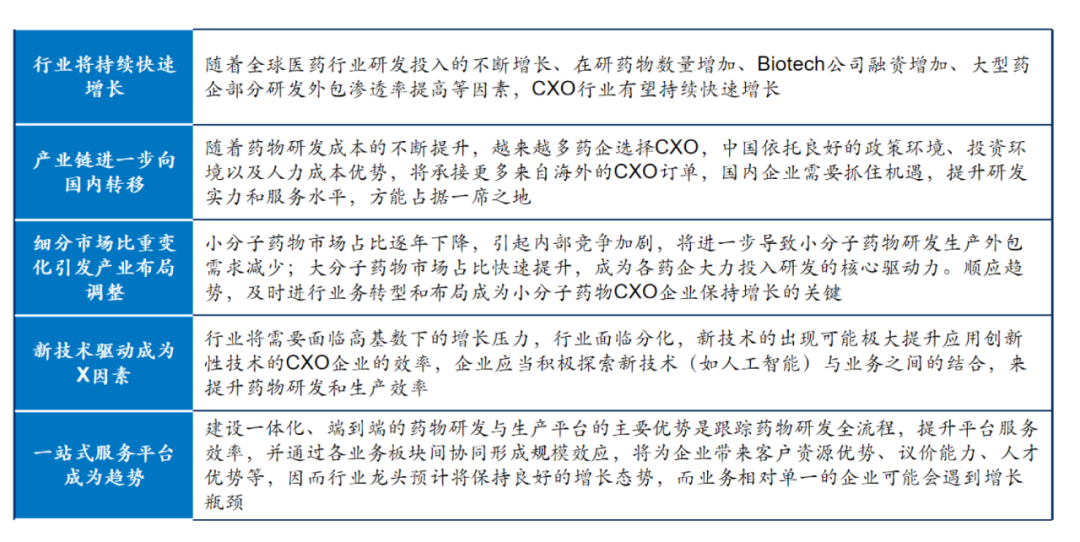
从国内因素看,在国内政策的驱动之下,我国生物药及医疗器械市场的快速增长,带动了CXO行业的繁荣,对于整个医药及医疗器械板块的创新企业而言,CXO行业的需求在可预见的一段时间内都将保持乐观的增速状态。
而从国外因素看,全球医药行业的高增与中国CXO行业的高速发展带动了相当一定程度的海外订单转移,虽然受美国禁令影响,市场担忧CXO行业将受到较为激励的打击,但就目前的状况而言,美国禁令的影响尚未影响海外企业对国内CXO行业的支持。
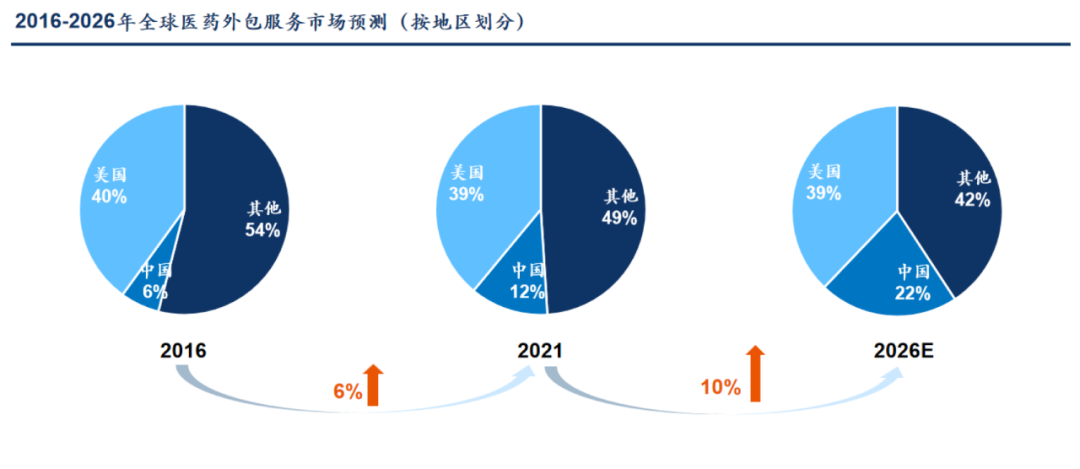
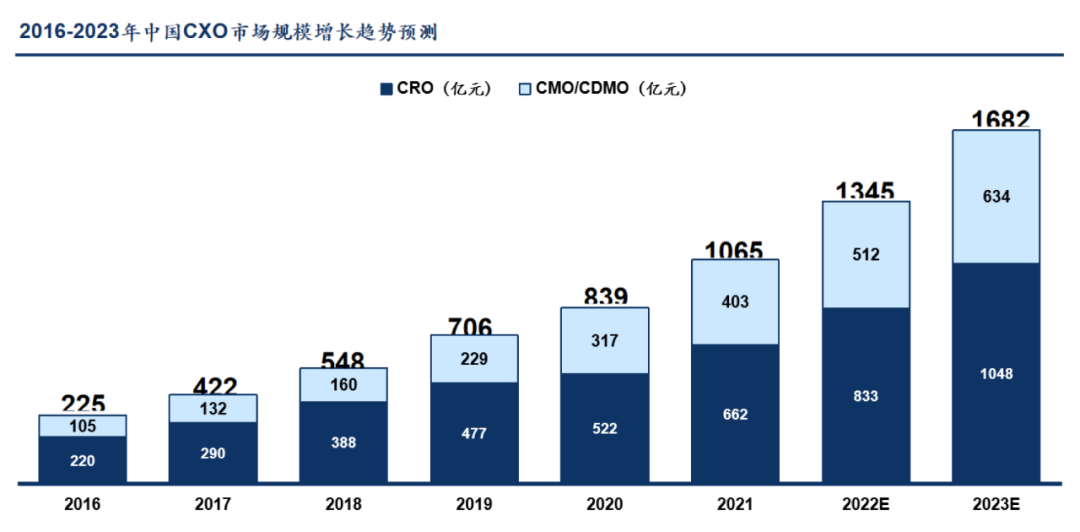
睿信咨询认为,整体看,预计到2023年,行业整体规模有望突破1500亿。
2.市场格局
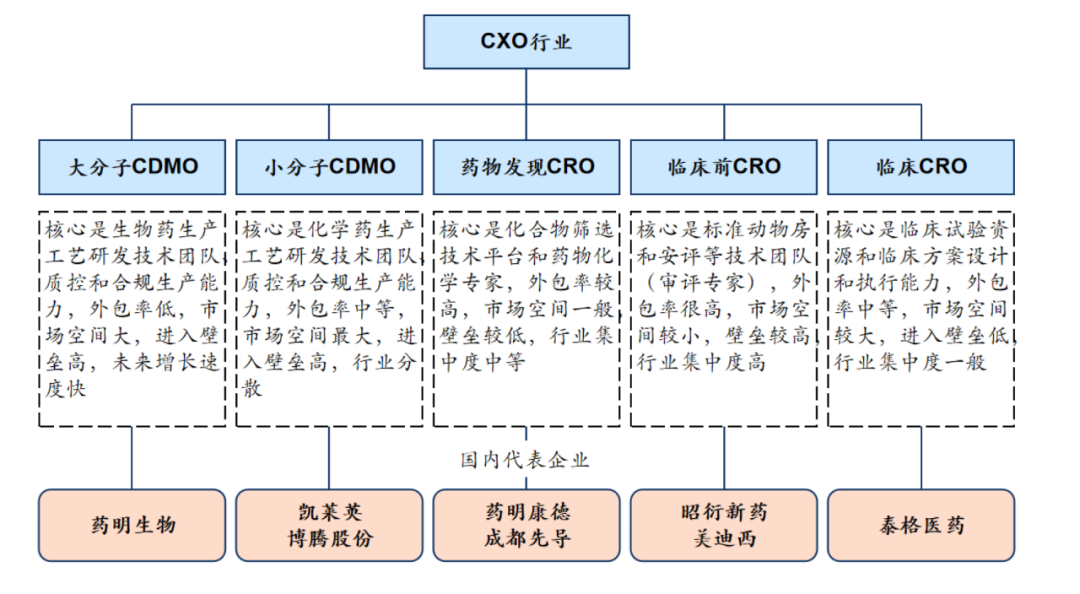
从CXO的多个子版块看,国内CGT CDMO增速最快,行业进入高速发展期,而大分子CDMO中可见药明生物国际竞争力持续增强,成为了全球市场份额第二的细分龙头,而小分子CDMO订单增长态势良好,呈现产能扩建发展的趋势,药物发现技术难度最高,临床前CRO壁垒高,创新是其核心竞争要素,因猴价上涨,所以试验资源也将是一大重要因素,临床CRO则趋向集中。
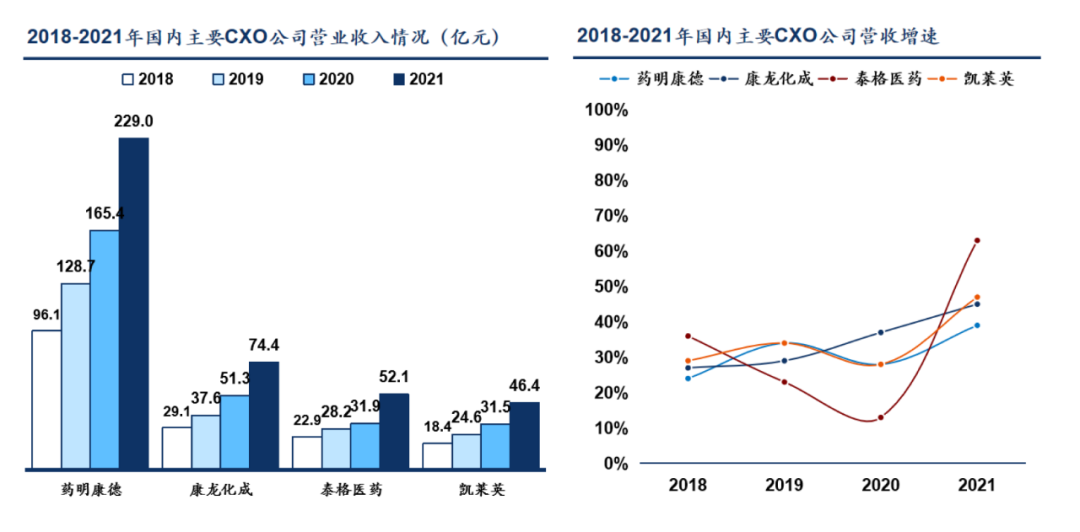
从我国主要CXO企业的收入和增长来看,国内CXO行业形成了“一超多强”的竞争格局,药明康德业务拥有全产业链的一站式服务能力,为其奠定了国内CXO行业的领先地位,所形成的品牌优势效应将为其赢得更大的行业竞争先机。
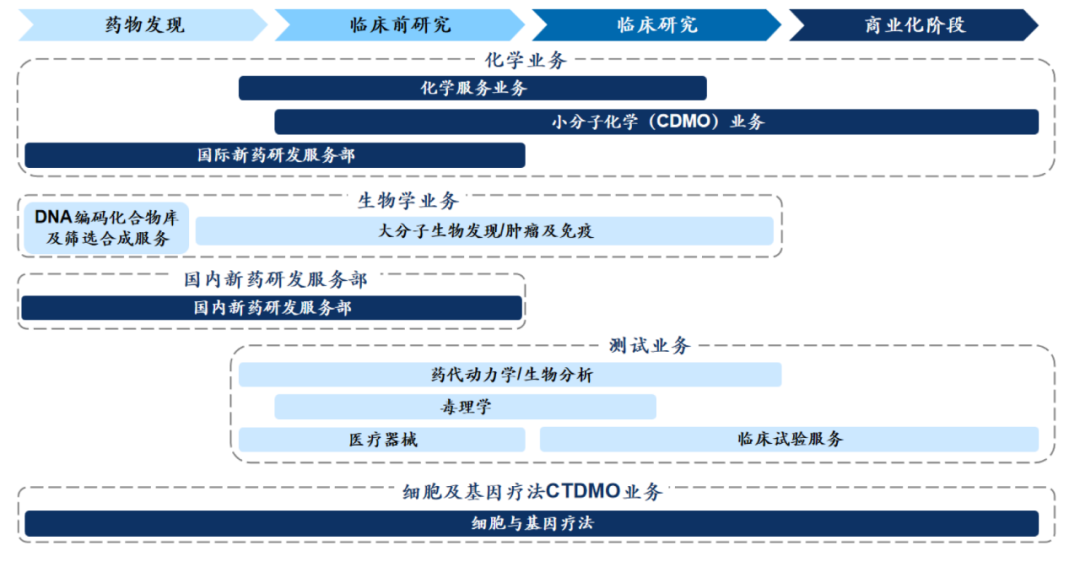
随着技术与行业的发展,建立覆盖全产业链的服务能力和一站式平台将成为行业趋势之一。
3.发展趋势
从目前的情况看来,未来CXO行业的增长将有望保持,国外订单向国内转移将持续增加,而随着技术与药物趋势的发展,CXO行业的细分市场差距将进一步显现,如何结合创新互联技术去发展一站式服务平台,将是领域中成为未来核心玩家的重要因素。
九、
原料药细分市场情况回顾
1.市场规模与驱动因素
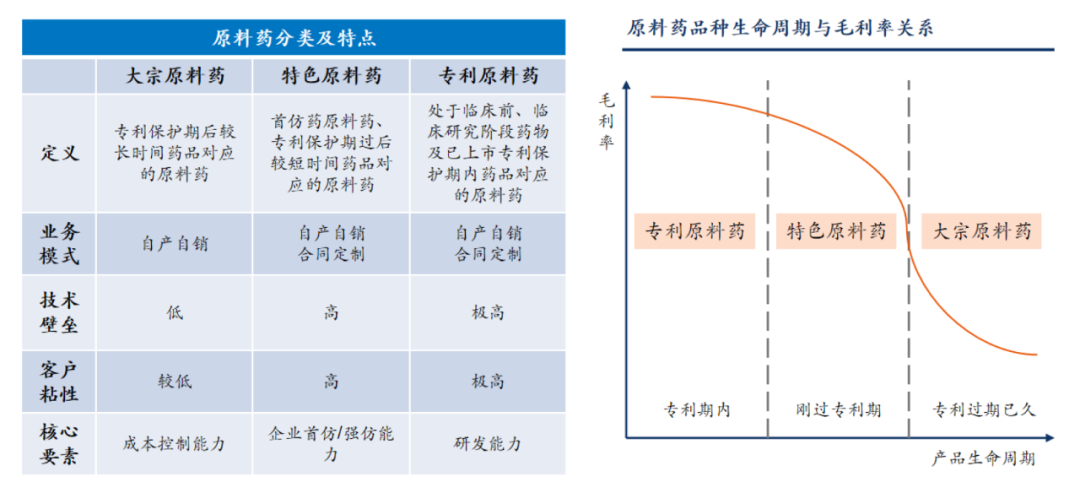
原料药市场主要由大宗原料药、特色原料药与专利原料药组成,其中专利原料药具备高毛利的特性,而大宗原料药的毛利则明显低于前两者,我国在世界原料药市场中,主要作为大宗原料药的生产方,但是随着我国在政策驱动下对于医疗行业自主科研的支持持续提升,我国有望贡献更多的自研专利产品,吸引市场一定程度地往国内偏移。
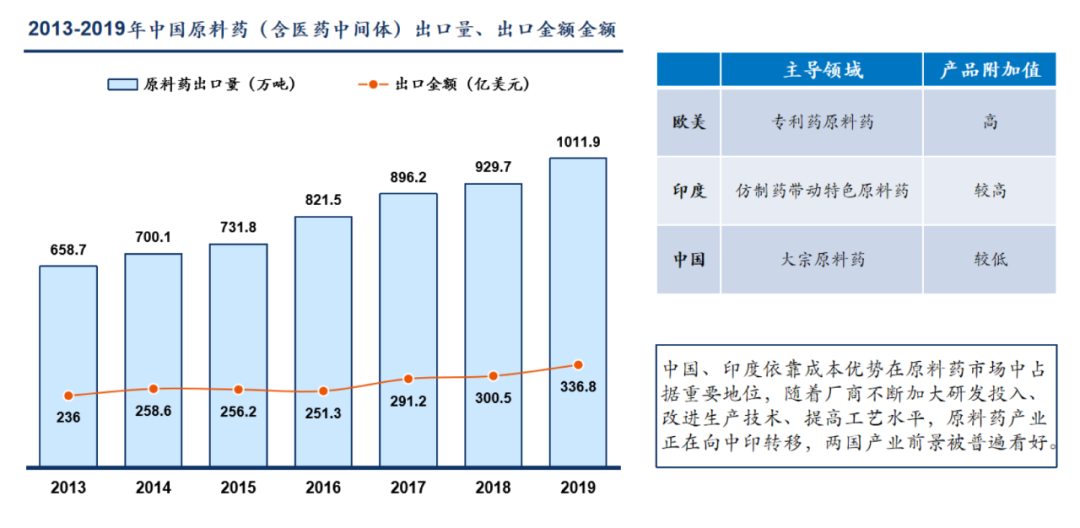
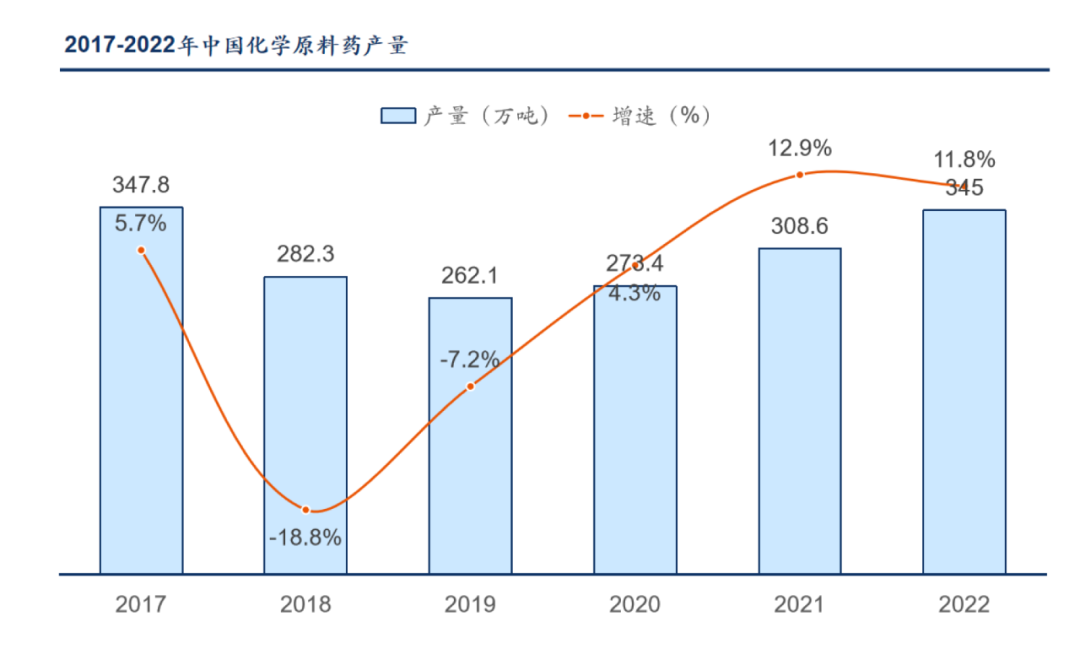
从数据上看,自2017年起,我国大宗原料药产量已整体呈现下降趋势,原料药产能过剩的结果逐步显现,尤以青霉素类、维生素类、解热镇痛类等大宗原料药为剧,促使原料药生产企业转向涉足制剂领域,市场进入存量的成本控制力比拼环节,但是随着疫情的导致的相关原料药的使用激增,产量短时间出现反弹,至2022年末,产量水平基本与2017年持平,而随着疫情的结束,疫情导致的临时驱动力消失,预计在未来5年,中国原料药市场将恢复下降趋势。
2.市场格局
我国原料药市场格局较为分散,整体CR5不足7%,头部玩家如新和成2022年营收接近160亿,上市企业前五的营收均超过50亿元,结合政策因素推动,我国原料药市场的集中度有望在头部企业加大研发之后加速提高。
3.发展趋势
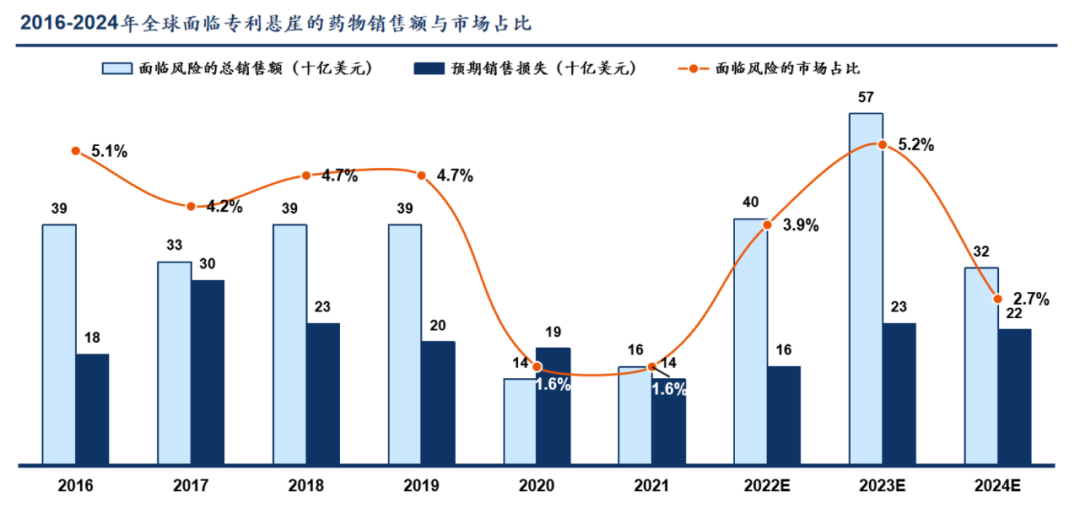
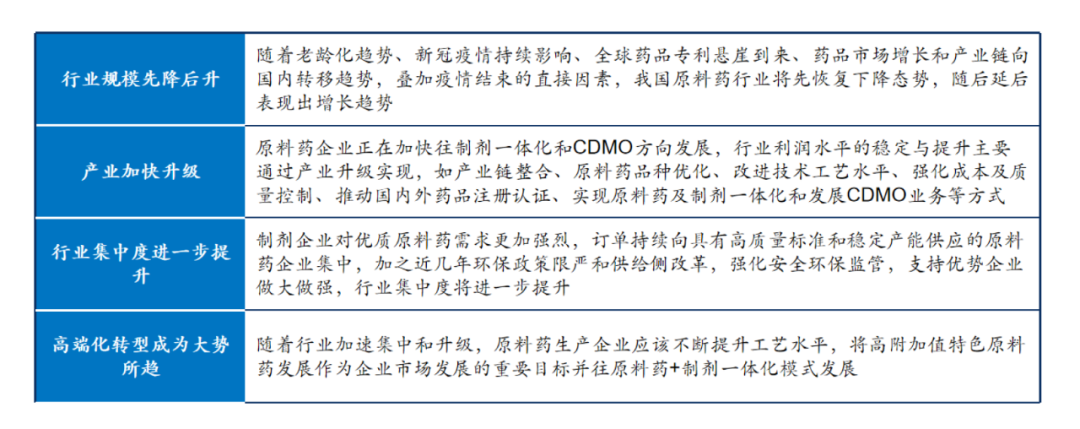
随着全球专利悬崖的逐步来临,预期原料药市场在后续新一轮的仿制药热潮出现之后有望小幅度反弹,但是因为大宗原料药占比依旧趋高,我国原料药市场是否能吃到这一小波红利仍存在疑问。所以整体而言,我们预计原料药市场近几年将先呈现下降趋势后出现有专利悬崖带动的小幅度增长;在政策的驱动下,产业整体将加快升级,整体向高端化转型是行业大势,同时领先企业在资本优势的情况下,能更快推动市场集中度的提升。



 400-990-1998
 010-66566588